What Do We Pay for Civilized Society?

税法を勉強している藤間大順のBlogです。執筆したものについて書いたり,気になったニュースについて書いたり。概ね1回以上/月の更新を目標としています。

私のことや,このブログ全体のこと

(最終更新:2026年1月23日)

 What Do We Pay for Civilized Society?をご覧いただき,ありがとうございます。このブログを書いている私のことや,このブログ全体のことを書いておきたいと思います。

私のこと

・名前:藤間 大順(ふじま ひろのぶ)
・専門分野:税法学
・肩書:神奈川大学法学部助教(2020年4月~2022年3月)→准教授(2022年4月〜)

 このほか,経歴やこれまでの研究業績については,下記のresearchmapを参照してください。

https://researchmap.jp/taxfujima/researchmap.jp

 右のバーにも埋め込んでありますが,X(旧Twitter)のアカウントもあります。


このブログの目的やカテゴリのこと

 このブログは,私が研究活動や教育活動を行うにあたって記録を残すために書いているものです。
 各記事には,カテゴリをつけてあります。主なカテゴリについて,大まかにどのような記事を分類しているのか書いておきます。

書いた文章
 論文など,私が書いた文章について書いています。書いた書籍については,「書いた文章」と「書籍について」のどちらのカテゴリにも入っています。
研究報告など話した機会
 学会や研究会などで話したことや,ゲストスピーカーの機会をいただいたことなどを書いています。以前は研究報告は入れていませんでしたが,境目が不明確なので,話した機会は全て1つのカテゴリにまとめました。
ニュースやコラム的な記事
 最近の話題について,税法学的な視点から書いています。論文にはできないけれど気になったことを書いたり,これまでの研究を最近の話題に応用したりした記事が多いです。また,以前は判例研究カテゴリもあったのですが,こちらのカテゴリにまとめました。
債務免除益課税
 博士後期課程の頃から取り組んでいるテーマである債務免除益課税についての記事です。拙著『債務免除益の課税理論』の考え方をベースに,色々な点について博士後期課程修了後も論じています。

学会大会・総会
 参加した学会の大会や総会について書いています。所属している学会(租税法学会,日本税法学会,日本租税理論学会)の大会や総会について書くことが多いです。
アメリカ税法研究会
 博士後期課程進学時に発足して運営に携わっているアメリカ税法研究会について書いています。なお,2026年から活動を休止しています。
東アジア租税法研究会(旧関西租税法若手研究会)
 博士後期課程進学後に参加した東アジア租税法研究会(主催:小塚真啓先生)について書いています。
若手法学研究者フォーラム
 博士後期課程進学後に参加し,現在では運営をお手伝いしている若手法学研究者フォーラム(主催:横田明美先生)について書いています。

書籍について
 いただいた書籍や私が携わった書籍のことを主に書いています。たまに,自分で買って読んだ本のことも書いています。
教育活動
 大学などで行った教育活動について書いています。
ディベート
 税法学に関するディベート活動について書いています。大学院生の頃は自分が参加したディベート大会について書くこともありましたが,最近は審査員として参加した大会について書くことが多いです。

その他(コンタクトの仕方や大学院のことなど)

 連絡先は公開していませんが,大学経由でお仕事をいただいたことがあるので,フォーマルな話であれば,大学にご連絡いただければ繋いでいただけると思います。

www.kanagawa-u.ac.jp

 なお,J-GLOBALにコンタクトをとる機能がありますが,基本的に見ていないので,気づくのが遅くてもご容赦ください。名刺交換などをしたことがない方は,可能なかぎり,大学経由でコンタクトしていただけると嬉しいです。
 大学院への入学をご希望の方は,下記のURLを参照してください。下記URLに記載のとおり,神奈川大学では,出願前に,指導を希望する教員に研究内容などを相談していただくことをお勧めしています。大学院への入学を希望される方が相談する際は,下記の入試センターの出願ページの問い合わせフォームをご活用ください。

www.kanagawa-u.ac.jp

 なお,神奈川大学大学院法学研究科では,下記のとおり,税務専門家向けの履修モデルも策定しています。税理士や税理士志望者の方と一緒にぜひ研究をしてみたいと思っていますので,ご検討いただけますと幸いです。
www.law.kanagawa-u.ac.jp

www.law.kanagawa-u.ac.jp

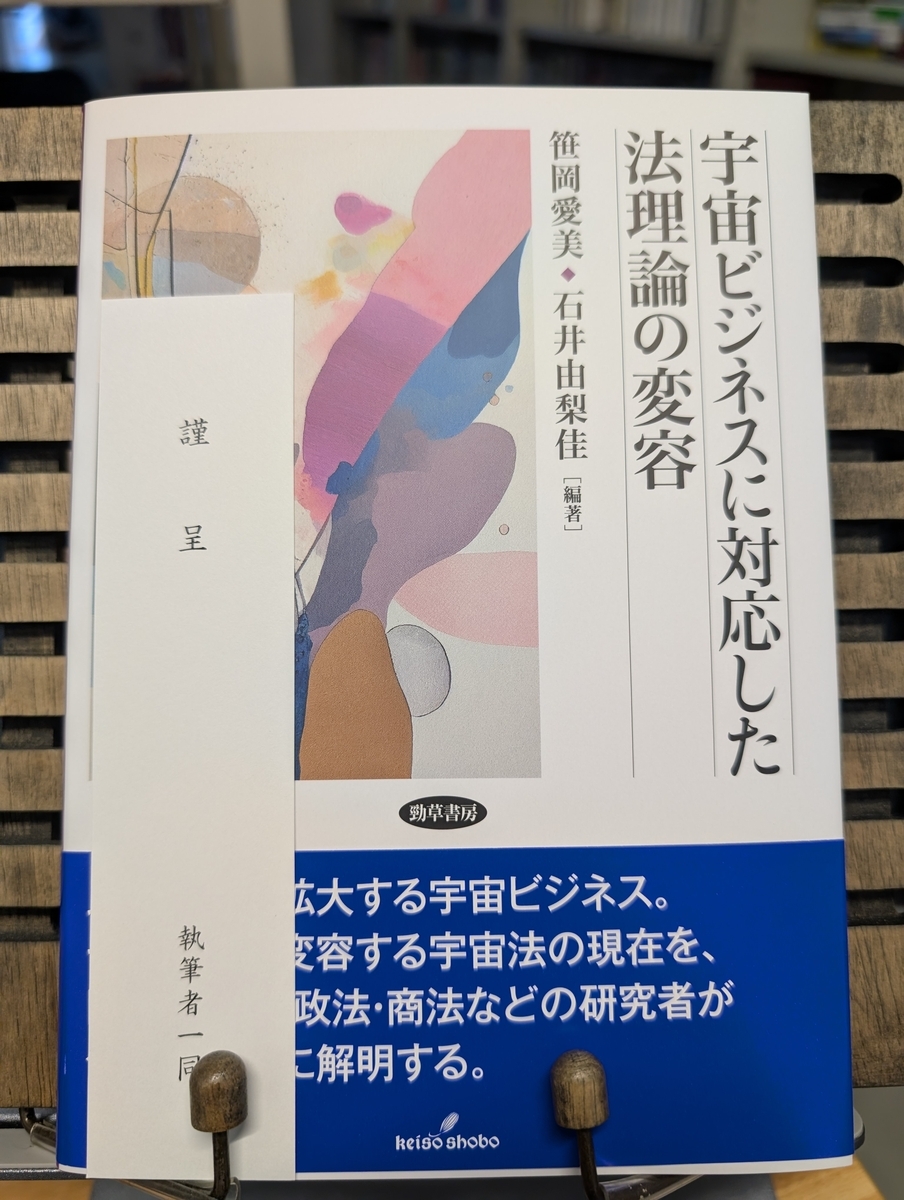
『宇宙ビジネスに対応した法理論の変容』をご恵贈いただきました。

 著者の先生方より,先日公刊された『宇宙ビジネスに対応した法理論の変容』をご恵贈いただきました。おそらく,編者をつとめられた笹岡愛美先生(横浜国立大学)がお気遣いくださったものと思います。

www.keisoshobo.co.jp

 この書籍は,伝統的な法分野としては様々な法分野を研究されている先生方が,宇宙ビジネスに関してそれぞれの視点から論じた論文集です。たとえば,編者に限っても,笹岡先生はいわゆる商法分野,石井由梨佳先生(上智大学)はいわゆる国際法の分野を専門分野とされています。ただ,著者の先生方は,どの方も宇宙に関する法規制について論じられてきた先生方です。たとえば,今回の書籍の著者の先生方が参加されているこれまでの書籍としては,以下のものが挙げられるかと思います。

www.shojihomu.co.jp

www.yuhikaku.co.jp

 宇宙ビジネスと法については,今年の6月に宇宙活動法が改正されるなど,法規制の動きも大きい分野です*1。今回の書籍は,こういった法規制の動向や実際のビジネスの動向をふくめ,様々に議論をしているものであろうと思います。
 また,私個人としても,下記のとおり,宇宙ビジネスと課税という問題について関心を持っています。最近はあまり研究を進められていないのですが,年明けに宇宙ビジネスと課税について研究報告をする予定があるので,それに向けて,今年度後期は少しずつこの論点についてまた研究をリスタートしたいと思っています。

taxfujima.hatenablog.com

 いただいた書籍を拝読して改めて勉強して,また宇宙ビジネスと課税についての研究にも活かしていきたいと思います。ありがとうございました。

*1:改正法の解説として,大段徹次「宇宙活動法改正について」ジュリスト1627号(2026年)80頁参照。

野矢茂樹『自由への哲学的探究』から考える税負担軽減の「意図」

はじめに

 この記事は,野矢茂樹『自由への哲学的探究』(以下「野矢本」という)で展開されている「意図」に関する議論から,令和4年の判例が述べた「租税負担の軽減」の「意図」の理解について試論を示すものである。

 書き始める前に,何点か付しておきたい。
 まず,この記事は,あくまでブログ記事である。学術的に固まった考えを述べるものではない。そのため,議論のレベルはそこまで高くないと思うし,もしかしたら,引用すべき文献を引用していないこともあるかもしれない。この記事を削除したりすることもあるかもしれない。その点はご容赦いただきたい。
 また,筆者は,哲学を専門とする研究者ではない。学部では哲学を勉強していたが,主にドイツの現象学を学んだのみであり,野矢が議論の前提としている分析哲学についてはほとんど素人と言って良い。そのため,野矢本それ自体について批判的に論じることは困難である。あくまで野矢本を前提として議論をすることはご容赦いただきたい*1
 ただし,野矢が書いた本については,高校生の頃に初めて『入門!論理学』(中公新書,2006年)を読んで以来,かなり読んできているつもりでいる。たとえば,下記のような記事を以前書いた。なお,『大人のための国語ゼミ』は,増補版が筑摩書房から出ている。

taxfujima.hatenablog.com

 それと,野矢本における「意図」に関する議論は,下記のアンスコムの「意図(intention)」に関する議論を下敷きにしたものである。ただし,私はアンスコムの本を読んでいない。本来ならば,アンスコムの議論に触れたうえで,野矢の「意図」の議論を論じるべきなのかもしれない。ただし,野矢はアンスコムの議論を参照しつつ,最後は独自の議論を構築しているから,野矢本だけに即して議論をしても良いであろう,と考えて議論をする。もっとも,アンスコムの議論を読んでいないことによる理解の誤りなどがあれば,お詫びするほかない。繰返しになるがあくまでこれは専門外の者によるブログ記事なので,平にご容赦いただきたい。

 長くなってしまったが,以上の前置きを置いたうえで,議論を始めたい。

令和4年最判における税負担軽減の「意図」と筆者による議論

令和4年最判の枠組

 令和4年4月19日の判例では*2,財産評価基本通達よりも高い評価によって課税庁が更正処分を下すことが許されるか,という点が争われている。
 最高裁は,まず,一般論として下記のように述べる(下線は筆者)。

 租税法上の一般原則としての平等原則は,租税法の適用に関し,同様の状況にあるものは同様に取り扱われることを要求するものと解される。そして,評価通達は相続財産の価額の評価の一般的な方法を定めたものであり,課税庁がこれに従って画一的に評価を行っていることは公知の事実であるから,課税庁が,特定の者の相続財産の価額についてのみ評価通達の定める方法により評価した価額を上回る価額によるものとすることは,たとえ当該価額が客観的な交換価値としての時価を上回らないとしても,合理的な理由がない限り,上記の平等原則に違反するものとして違法というべきである。もっとも,上記に述べたところに照らせば,相続税の課税価格に算入される財産の価額について,評価通達の定める方法による画一的な評価を行うことが実質的な租税負担の公平に反するというべき事情がある場合には,合理的な理由があると認められるから,当該財産の価額を評価通達の定める方法により評価した価額を上回る価額によるものとすることが上記の平等原則に違反するものではないと解するのが相当である。

 このように,この判例では,「評価通達の定める方法による画一的な評価を行うことが実質的な租税負担の公平に反するというべき事情がある場合」など「合理的な理由」がある場合には,財産評価基本通達よりも高い評価額による課税庁が処分をすることは許される,とする。
 そして,具体的な当てはめの部分では,納税者の行為によって「相続税の負担は著しく軽減される」ことを認定したうえで,以下のように述べる(下線は筆者)。

 被相続人及び上告人らは,本件購入・借入れが近い将来発生することが予想される被相続人からの相続において上告人らの相続税の負担を減じ又は免れさせるものであることを知り,かつ,これを期待して、あえて本件購入・借入れを企画して実行したというのであるから,租税負担の軽減をも意図してこれを行ったものといえる。そうすると,本件各不動産の価額について評価通達の定める方法による画一的な評価を行うことは,本件購入・借入れのような行為をせず、又はすることのできない他の納税者と上告人らとの間に看過し難い不均衡を生じさせ,実質的な租税負担の公平に反するというべきであるから,上記事情があるものということができる。

 このように,この判決は,①税負担が軽減されたこと,②税負担軽減をも意図していたことの2点をもって,租税負担の公平が害されていることから,合理的な理由があるとして通達よりも高い評価額による評価を肯定している。このように,①税負担の軽減という結果と②税負担軽減の意図をもって合理的な理由の存否を判断する枠組は*3,たとえば類似する論点が争われた令和7年の東京高裁の判決にも受け継がれている*4

筆者のモヤモヤ

 以上の枠組について,2つの文章を筆者は公表している。
 まず,令和7年東京高判の判例研究をこちらの記事のとおり書いている。そこでは,当該判決において税負担軽減の意図が認められるか疑問がありうるということにくわえ,そもそも税負担軽減の意図をどこまで判断要素として重視すべきか難しい,と論じた*5
 その後,こちらの記事のとおり,上記の判例研究で考えたことをベースに,令和4年最判が示した枠組について一般的な議論をした。下記のリンクから読むことができる*6

https://researchmap.jp/taxfujima/misc/52163748

 もっとも,令和7年東京高判の判例研究で書いた問題点は,モヤモヤしたものとして自分のなかに残っていた。税負担軽減の意図を有していたかという納税者の内心は,裁判所にとってはわからないものなのではないか。「意図があっただろう」「いやなかった」という水掛け論にしかならないのではないか。少しだけ積極的なことを言えば,「税金なんて安い方が良いんだから,税負担軽減の意図があっただろう」と課税庁が強弁して,それによる不当な課税を裁判所が許す理由になってしまうのではないか。そういうモヤモヤである。

『自由への哲学的探究』における「意図」の位置づけ

野矢の関心の前提

 以上のような状況で,夏休みに入ってから,野矢本を読んだ。なお,この本を読む前に,まずは『新版 哲学の謎』(講談社現代新書,2026年)を読むと,野矢の関心の全体像が見えると思う。

www.kodansha.co.jp

 野矢本の関心は明確である。それは,私たちが自由に行動しているとはどういうことか,ということである。一方には,私たちの行動はすべて因果関係のなかで予め決まってしまっているという決定論の立場がある。ビッグバンで宇宙が誕生して以来,すべての物事は物理法則で決定されている,そういう考え方である。他方,私たちの行動はすべて偶然であるという立場もありうる。
 野矢本では,主として決定論からの「逃走」を主眼として,私たちが自由であるということはどういうことか,ということを議論している。「行為は必然的ではない。しかし偶然的でもない。」*7という端的な記述をここでは挙げておく。哲学書ではあるが,前提知識なく読める,知的興奮に溢れる本である。丁寧に,だが軽やかに,私たちが「自由」であるとはどういうことなのか,ということが説得的に議論されている。また,随所に,これまでの哲学において積み重ねられてきた議論との対話が行われている点も,非常にスリリングで楽しく感じられる。議論の到達点も非常に感動的であるし,読んで個人的に感銘を受けた。

野矢本における一人称的な「意図」

 野矢本の大まかな構成は,まずは自由を行為によって基礎づけ(第1章),行為を自然現象と区別し(第2章),行為を人称の観点と反事実的可能性から特徴づけ(第3章),行為と時制の観点を交えながら自由を論じる(第4章),というものである。
 野矢本において,「意図」は,第2章の途中,メカニズムの観点を捨てた後の新たな観点を提示するところから登場する。野矢は,基本的には,アンスコムの枠組を参照しながら「意図」について論じる。そして,まず,「意図的行為とは……その行動がどのように記述されるかに依存する」*8と述べる。野矢が挙げる例ではないが,たとえば,私が今していることは,「ブログを書いている」と言われることもあれば,「キーボードを叩いて音を出している」「座って画面を観ている」など,様々な記述がされうる。どのような記述をするかによって,私の行為の意図は定まる,ということである。
 そして,アンスコムの枠組を超えて,「行為における意図とは,けっして行為を導く心理状態ではなく,その行為に私が与えた意味にほかならない」*9と述べる。たとえば,私の今の行為の意図は「ブログを書く」ではありうる。しかしながら,「ブログを書く前は掃除をするつもりだったのにブログを書いている」場合に,「掃除をするつもりだった」は,欲求ではありえても意図ではない。あくまで,意図は行為に対して与えられる意味である。
 野矢本では,まず,「意図」は,このように自身の行為の意味として登場する。

意図的な行為の特徴と,他者の行為

 以上のように,自身の行為の「意図」については行為の意味として基礎づけられた。では,その「意図」はどのように理解されるべきか。
 野矢は,「意図」という心理状態があるという議論と区別するために,「意図的に」という副詞を用いた方が良い,と述べる*10。そして,意図的に行為をすることを①一人称権威と②障害と調整の物語によって特徴づけている*11
 ①一人称権威とは,その行為の意味は本人に決定権がある,ということである。ある行為をすることの意味は本人のみが最後は述べることができる。ただし,その権威は無制限なものではない。たとえば,「今私がパソコンを叩けば部屋が綺麗になる」は,仮に私がそう信じてブログを書いていたとしても,行為の意味としてはおそらく成立していない。仮にこのように意図してブログを書くならば,私は部屋を綺麗にするという信念をもってブログを書くという「物語」を生きて,部屋が綺麗にならず,という訂正の過程を経て,徐々に,行為に与えられうる意味が定まっていく。
 そして,このような行為の意味が連なった「物語」には,②障害と調整が伴う。どういうことかというと,目的を達成するためにそれを取り除くことをすることで,行為の意味が定まる,ということである。たとえば,ラップトップの電源がなくなっていてブログが書けなければ,充電をしてからブログを書く。場合によっては別のパソコンをつける。そういうことによって「ブログを書く」という意図的な行為が特徴づけられるということである。逆に言えば,「キーボードを叩いて音を出す」という意味の意図的な行為は,仮にラップトップの充電が切れていようとそれは障害とはならず,単にキーボードを叩いて音を出せばよい。このように,反事実的な,「こうでなかったらどうするか」ということによって,行為の意味は定まる。
 そして,これらの特徴を有する意図的な行為は,他者にも見出しうる。これを,野矢は「『行為』とは社会的な概念である」*12と端的に表現する。意図的な行為をする,つまりその行為の意味について一人称的権威を認める存在を他者として捉える。そして,ここにいう「一人称的権威を認める」というあり方を,野矢は「二人称の観点をとる」*13と表す。ある存在が何らかの動きをした場合に,「その存在がどういった意図的な行為をしているのか」という観点から理解する,それが他者の行為を理解することだ,ということである。たとえば,デスクの上に立ててある本が倒れてキーボードに圧力を与えて「あおあお」と入力されたとする。このとき,本が「あおあお」と入力した意味は何か,ということを,私たちは捉えようとはしない。つまり,私たちは,キーボードの上に倒れた本を他者としては認めず,それによって引き起こされたことをあくまで自然現象として捉え,意図的な行為としては捉えない。
 このあと,野矢は,このように特徴づけた意図的に行為をするということから,自由という野矢本全体の問いについて一定の答えを導き出していく。

税負担軽減の「意図」はどのように理解されるべきか

野矢本における「意図的に行為をする」こと

 野矢本では,「意図的に行為をする」ことには,一定の特徴が与えられていた。まず,「意図」は心理状態とは区別されていた。つまり,どうするつもりだった,ということではなく,実際の行為に与えられる意味として,意図は捉えられていたということである。
 そして,意図的に行為をすることを,①一人称権威と②障害と調整によって特徴づけていた。行為の意味は,合理的な範囲ではあるが,本人にしかわからない。そして,そうしなかった場合にどういった別の行為をしただろうか,という観点から,行為の意味は探求される。
 この記事では,以上の野矢本における議論から,税負担軽減の意図に関する筆者のモヤモヤについて一定の解答を与えてみたい。もっとも,予め述べておけば,これは無理がある議論である。そもそも,野矢本の議論における「自由」は,明確に,法的な文脈や政治的な文脈から区別されている*14。したがって,野矢本における「意図」を法学の議論に用いるのは,少なくとも野矢にとっては不本意だろう。ただし,繰返しになるが,これはブログ記事である。したがって,論文などでは難しいかもしれない飛躍をブログ記事だからできている,ということで,どうかご容赦いただきたい。

筆者のモヤモヤへの応答

 野矢本の「意図」の観点からいえば,まず,前述した筆者のモヤモヤは,「意図」という言葉を根本的に誤解したものである,と言えるだろう。「税負担の軽減の意図を納税者に認める」とは,「納税者が内心として税金を軽減したいと思っていた」ということではない。「納税者が実際にした行為について,税負担を軽減するつもりだったという意味を付す」ということである,と理解すべきだろう。
 もっとも,行為に与える意味には,一人称権威がある。そうすると,納税者が「私は税金を減らしたいだなんて思ってなかったですけどねぇ」とだけ言ってしまえば,税負担軽減の意図は否定されてしまうように一見すると見える。しかし,一人称権威には制限がある。そのような信念が合理的なものかどうかということは当然試されるということである。たとえば,税負担軽減の意図があったという合理的な立証がされれば,上述のような言明の一人称権威は成立しないだろう。
 また,行為の意味は,反事実的可能性によって基礎づけられる。つまり,税負担軽減の意図でいえば,「税負担を軽減したいと思っていなくてもその行為をしたかどうか,また,その行為ができなかったとしたら,別の税負担軽減行為をしたかどうか」が問われる,ということである*15
 そして,他者の行為を意図的なものとして認めるには,一人称権威を認めなければならない。つまり,税負担軽減の意図でいえば,あくまで納税者を他者として認めたうえで,自分ならどういう意図をもってその行為をするか,という観点から,行為の意味は捉えられるべきである。「納税者ならば必ず税負担軽減の意図を持っているだろう」とか,「そもそも何も考えていなかったのではないか」という前提では,その行為の意味は捉えられない。他者にしか意図的な行為は観念できない。税負担軽減の意図を認定するには,納税者を一人称権威を持つ他者として認めたうえで,その意図的な行為が持つ意味を二人称の観点から(自然現象に対する三人称の観点からではなく)探求しなければならない。
 野矢本における「意図的に行為をする」ことからは,以上のような示唆を得られるように思われる。繰返しになるが,これはブログ記事でなければ許されない飛躍なのかもしれない。ただ,モヤモヤがすっきりした,ということの記録として,ここに書き残しておきたい。

おわりに

 この記事では,野矢茂樹『自由への哲学的探究』から示唆を得て,令和4年最判における「租税負担の軽減」の「意図」について,筆者のモヤモヤを乗り越える形で一定の理解を示した。
 最後に,この記事の趣旨を述べておく。まず,令和4年最判がこの記事のように理解されて今後使われていくのかはわからない。野矢本が述べるとおり,世界が「そっくり別ものに変っていくだろう予感ないし想像が,未来」*16なのである。ただし,筆者としては,上記の理解がそれなりにすっきりと自分のなかに入ってきた,ということを,まずはこの記事で書き残したいと思っている。
 ただ,仮に,今後,令和4年最判における「租税負担の軽減」の「意図」が,納税者が内心では何を考えていたのかという点を探るような方向で作用してしまうのだとしたら,それは良くない,と思う。行為をしていた当時に何を考えていたのかという点は,もしかしたら納税者本人にもわからないかもしれないものである。あくまで,「意図」は納税者の行為から得られる意味として理解されるべきだろう。
 最後に,「意図」とは何かというような話は,もしかしたら他の法分野などでは既に乗り越えられた論点なのかもしれない。そのため,この記事は,筆者の勉強不足を晒しているだけのものなのかもしれない。ただ,哲学を学んでから法学の世界に飛び込んだ者として,ふと自分のなかの2つの分野が架橋された感覚があったのでこの記事を書いた。「税法って,計算ばかりするものかと思っていたけど,意外と哲学的」*17と述べる教科書の執筆を担当している者として,このような記事を書くことについても,どうかご理解いただけたら幸いである。

*1:ただし,筆者の乏しい哲学の知見から,この記事に関わる点について少しだけコメントする。野矢は,「仲間に対しては二人称の観点をとる」(野矢茂樹『自由への哲学的探究』(岩波書店,2026年)162頁)としたうえで,「相手を仲間と認めるから,その活動に『行為』という概念を適用する」(野矢・同164頁)と述べる。しかし,行為の認識について「仲間として認める」という判断を介在させている点は,意図を心理状態ではないとした野矢の議論(野矢・同96頁)と整合するのか,良くわからなかった。また,自分以外の行為主体を「他者」と呼び,「仲間と認める」ことを「感情移入」と呼んで良いのであれば,これは,感情移入によって他者を基礎づけたフッサールの他者論(フッサール(浜渦辰二訳)『デカルト的省察』(岩波文庫,2001年)参照)に対する「独我論を乗り越えられていない」という批判が当たってしまうのではないか,とも思われた。もっとも,繰返しになるが,筆者は哲学を専門とするわけではないので,的外れな疑問なのかもしれない。

*2:最判令和4年4月19日民集76巻4号411頁

*3:解説として,山本拓「判解」『最高裁判所判例解説民事篇 令和4年度』(法曹会,2025年)197~199頁参照。

*4:東京高判令和7年6月19日訟月72巻2号79頁。

*5:拙稿「相続税法における取引相場のない株式の評価と平等原則」法学セミナー増刊速報判例解説38号(2026年)223頁参照。

*6:拙稿「『租税法上の一般原則としての平等原則』について」東京税理士界829号(2026年)5頁参照。念のため述べておくが,アップロードすることにつき東京税理士会から許可をいただいている。この場を借りてお礼を申し上げる。

*7:野矢・前掲注(1)224頁。

*8:野矢・前掲注(1)81頁。

*9:野矢・前掲注(1)96頁。

*10:野矢・前掲注(1)157頁参照。

*11:野矢・前掲注(1)161頁参照。

*12:野矢・前掲注(1)161頁。

*13:野矢・前掲注(1)162頁。

*14:野矢・前掲注(1)3~4頁参照。

*15:令和4年最判を租税回避の議論と繋げて良いのか,という点にはかなり難しい問題があるし,筆者も学問的な立場としてはそこには慎重な立場をとっているつもりではある。ただし,仮にそこを繋げるならば,正当な事業目的がある場合には行為計算否認規定が適用されないという解釈論(たとえば,ユニバーサルミュージック事件上告審判決(最判令和4年4月21日民集76巻4号480頁)参照)と似たような議論といえるだろう。

*16:野矢・前掲注(1)196~197頁。

*17:三木義一監修『よくわかる税法入門[第20版]』(有斐閣,2026年)94頁[藤間大順執筆部分]。

知水会勉強会

 本日,日本税務研究センター(日税研)の会議室で行われた知水会の勉強会で報告の機会をいただきました。

 知水会は,日税研で1988年に金子宏先生を講師として開催された租税法ゼミを契機として発足した,税理士の先生方有志の勉強会です。先日報告の機会をいただいた山田俊一先生の勉強会(山田塾)で報告した際にどちらにもメンバーとして参加されている先生方からお誘いいただき,今回報告の機会をいただきました。

taxfujima.hatenablog.com

 今回の報告では,「自己負担の保育料の税制上の取扱い:必要経費の要件と『家族と税制』の2点から」と題して報告しました。自己負担の保育料の所得税法における取扱いについて,前半と後半に2つに分けて議論をしました。
 まず,前半では,下記の「保育料を経費に!」訴訟の鑑定意見書の内容についてお話ししました。こちらの意見書をご覧になった先生が会のメンバーのなかにいらしたので,こちらで話す機会をいただきました。

taxfujima.hatenablog.com

 また,後半では,最近家族と所得税という問題について考えているので,その文脈で保育料の問題も捉えなおしてみようという趣旨でお話ししました。

 山田塾のときもそうでしたが,私の未熟かつ世間知らずな議論にたくさん税理士の先生方がお付き合いくださり,とても楽しく報告をすることができました。可愛がってくださり,誠にありがとうございました。また,院生の頃からずっと(10年以上)通っている日税研で研究について報告をするのは何とも不思議な気分でしたし,以前から研修でご挨拶くださっている先生や職場(神奈川大学法学部)出身の先生もご参加いただいて,とても安心して報告ができました。
 またお招きいただけるように,今後とも精進を積みたいと思います。重ね重ね,歴史ある(私が生まれる前から始まっている)勉強会でご報告する機会をいただき,誠にありがとうございました。

『分かりやすい「所得税法」の授業』の新版をご恵贈いただきました。

 青山学院大学の木山泰嗣先生より,近日公刊される『[新版]分かりやすい「所得税法」の授業』をご恵贈いただきました。

books.kobunsha.com

 この新書は,所得税法の入門のための新書です。2014年に初版が出てから12年ぶりの改訂になります。
 木山先生は,昨年,光文社新書から『ゼロからわかる日本の所得税制』を出されています。今回の新書は概説的に(いわば「横串」として)所得税制を解説するもの,昨年のものは論点ごとに(いわば「縦串」として)所得税制を論じるもの,と言って良いかと思います。

taxfujima.hatenablog.com

 また,今年,『教養としての「所得税法」入門』も出されています。

taxfujima.hatenablog.com

 この夏も所得税について研究をしていたので,またいただいた書籍を読んで勉強したいと思います。いつもながら書籍をくださり,誠にありがとうございました。